
L’essentiel à retenir : l’or physique s’affirme comme le bouclier patrimonial majeur pour 2026 face à une inflation qui pourrait excéder les 4 %. En offrant une protection concrète contre la dévaluation monétaire et les risques bancaires, cet actif tangible sécurise votre pouvoir d’achat. Retenez qu’une once d’or pourrait atteindre 4 000 euros, confirmant son rôle de monnaie ultime.
La dette publique mondiale atteint des sommets historiques et les banques centrales rapatrient massivement leurs réserves d’or, à l’image des Pays-Bas qui ont récemment déplacé 86 tonnes de métal précieux pour sécuriser leurs avoirs.
Face à l’érosion inéluctable des monnaies fiduciaires, vous risquez de voir votre épargne s’évaporer si elle reste prisonnière du système bancaire traditionnel. Cet article analyse comment la détention physique d’or en nom propre permet de protéger durablement votre patrimoine contre les crises systémiques à venir.
- Pourquoi investir dans l’or physique en 2026 ?
- Comparaison entre l’or physique et les actifs financiers
- 3 critères de sélection pour vos métaux précieux
- Sécurité du stockage et protection contre le risque bancaire
- Fiscalité et déclaration des transactions en France
- Comment acheter de l’or en ligne en toute sécurité ?
- Succession et transmission d’un patrimoine en or
Pourquoi investir dans l’or physique en 2026 ?
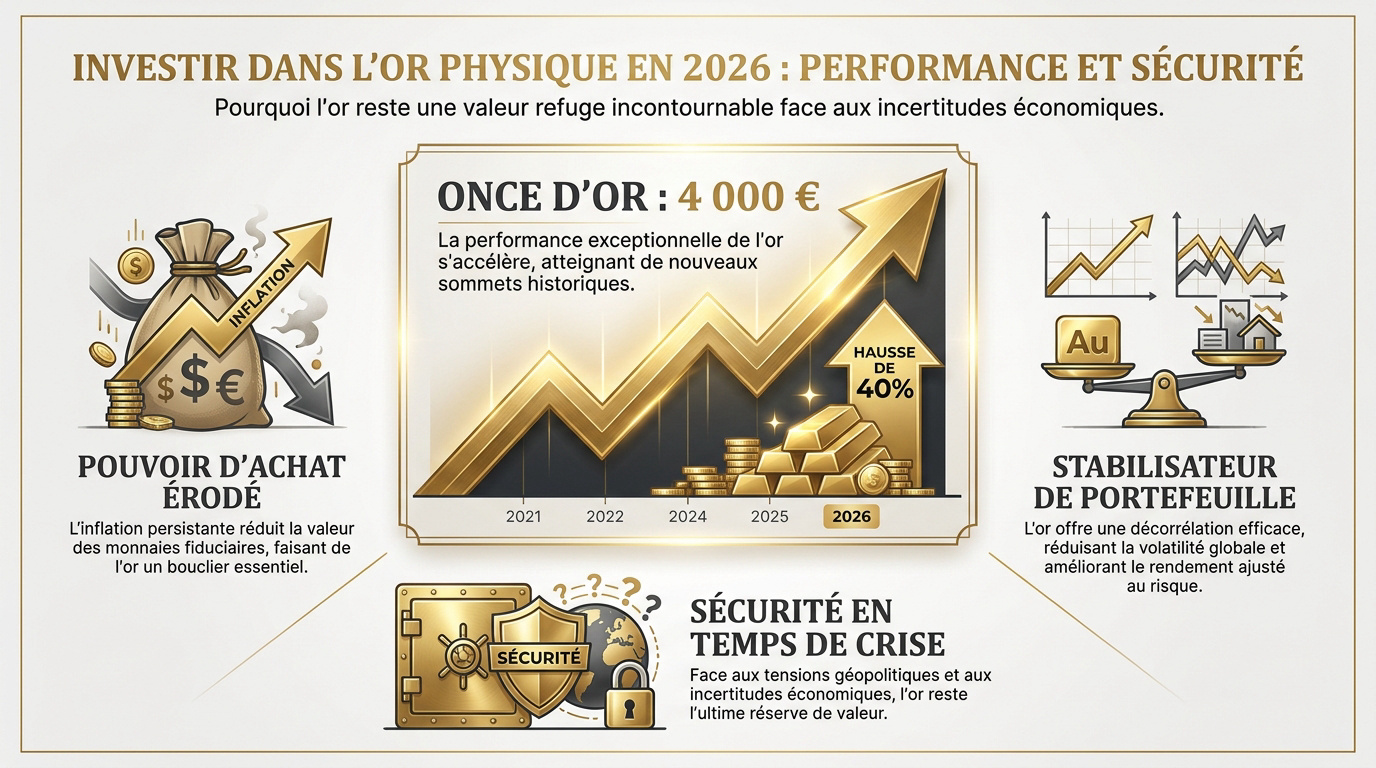
L’or physique s’établit comme l’actif refuge par excellence en 2026, affichant une hausse de 40% sur un an pour atteindre 4 000 euros l’once. Cette performance historique protège efficacement votre capital contre l’inflation galopante et préserve durablement votre pouvoir d’achat.
4 000 €
Prix cible de l’once
+40 %
Hausse annuelle
4,7 %
Taux OAT 30 ans (record)
La solidité de ce métal précieux devient votre meilleur allié face à l’érosion monétaire qui menace vos économies traditionnelles.
Inflation et dévaluation monétaire
L’or physique se définit par des lingots ou des pièces possédant une pureté supérieure à 995 millièmes. Il constitue un actif tangible sans risque de défaut. Vous détenez ainsi une richesse réelle.
Votre pouvoir d’achat subit actuellement une érosion marquée par l’explosion de la dette publique mondiale. Les monnaies fiduciaires perdent de leur superbe face aux banques centrales. L’or compense efficacement cette chute monétaire inexorable.
Ce métal demeure un actif refuge stable. Il diversifie votre épargne avec une sécurité remarquable.
Diversification et décorrélation
L’or ne suit pas la trajectoire des indices boursiers classiques. Il agit comme un stabilisateur de portefeuille nécessaire. Si les actions chutent, le métal jaune résiste souvent avec une grande fermeté.
Face aux bulles technologiques volatiles, ce placement reste concret et rassurant. Il vous assure contre l’exubérance irrationnelle des marchés financiers. Votre patrimoine gagne ainsi en sérénité sur le long terme.
Calculateur de plus-value sur l’or
Évaluez le rendement potentiel de votre placement en or physiqueMontant investi (€) (€)Valeur de revente estimée (€) (€)
2000€
Plus-value nette
40.0%
Performance de l’investissement
Les experts recommandent de détenir entre 5% et 15% d’or. C’est une stratégie prudente pour affronter l’année 2026.
Valeur refuge et géopolitique
Les banques centrales rapatrient massivement leurs stocks d’or actuellement. La Banque des Pays-Bas a récemment transféré 86 tonnes. Ce mouvement traduit un signal fort de méfiance systémique globale.
Les tensions au Moyen-Orient soutiennent fortement la demande mondiale. L’instabilité monétaire pousse les investisseurs vers cette sécurité tangible. L’or ne dépend d’aucun gouvernement. Il s’impose comme la monnaie ultime lors des crises majeures.
Pour approfondir, vous pouvez cliquer ici. Consultez aussi les actualités de la finance. Observez attentivement les mouvements géopolitiques.
Comparaison entre l’or physique et les actifs financiers
Si l’or est une valeur sûre, la forme sous laquelle vous le détenez change radicalement votre profil de risque.
Risques de contrepartie de l’or papier
Les ETF et certificats sont des promesses papier. Vous ne possédez pas le métal. En cas de faillite bancaire, votre titre peut devenir caduc.
La différence entre possession réelle et créance est majeure. L’or papier est une ligne comptable. L’or physique est dans votre main. La sécurité n’est pas comparable.
Mentionnez la fragilité des stablecoins adossés au dollar. Ces actifs numériques sont risqués. Ils dépendent de la solvabilité de l’émetteur. Restez vigilant sur ces supports.
Avantages de la détention directe
Posséder des lingots offre une indépendance totale. Vous sortez du système bancaire traditionnel. C’est un actif tangible et universel. Sa valeur est intrinsèque et reconnue.
Aucun risque de défaut de l’émetteur ici. Le métal jaune ne peut pas faire faillite. C’est la protection ultime contre les crises systémiques. Votre épargne reste sous votre contrôle.
Comprenez pourquoi la possession d’actifs sans dette est primordiale aujourd’hui. Pour sécuriser votre patrimoine, vous pouvez cliquer ici. Découvrez les enjeux liés aux risques de l’endettement massif.
Frais de gestion et de stockage
Les fonds papier prélèvent des frais annuels récurrents. Sur dix ans, cela grignote votre rentabilité. L’or physique demande des frais de garde, mais ils sont fixes.
| Critère | Or Physique | Or Papier (ETF) |
|---|---|---|
| Risque de contrepartie | Nul | Élevé |
| Frais annuels | Garde fixe | Gestion variable |
| Accessibilité | Retrait direct | Heures de bourse |
| Possession réelle | Oui | Non |
La garde sécurisée en coffre professionnel est un investissement. Elle garantit l’intégrité de vos actifs sur le long terme.
3 critères de sélection pour vos métaux précieux
Pour maximiser votre investissement, vous devez choisir des produits répondant à des standards de qualité stricts.
Standards de pureté et certifications
L’or d’investissement doit impérativement afficher une pureté de 999,9/1000. C’est le standard international requis pour les lingots. Vérifiez toujours ce poinçon spécifique avant tout achat important.
Privilégiez les fondeurs certifiés par la LBMA. C’est un gage de liquidité mondiale indispensable. Votre or sera racheté partout sans difficulté. La certification assure une traçabilité complète.
Consultez toujours votre certificat d’authenticité. Ne confondez pas l’or d’investissement avec les bijoux commerciaux. La rigueur ici protège votre capital futur.
Arbitrage entre pièces et lingots
Les pièces comme la Marianne Coq sont très liquides. Elles permettent de fractionner votre capital facilement. C’est idéal pour des reventes partielles selon vos besoins réels.
Les lingotins de 10g ou 50g offrent un bon compromis. Les lingots d’un kilo sont réservés aux gros budgets. Ils sont moins maniables au quotidien. Choisissez selon votre stratégie.
Pièces
- Forte prime
- Grande liquidité
- Fractionnement aisé
Lingots
- Prime faible
- Stockage compact
- Idéal pour le long terme
Pour sécuriser vos actifs en dehors du système bancaire traditionnel, vous pouvez cliquer ici. Cette option garantit une détention en nom propre.
Calcul de la prime à l’achat
La prime est la différence entre le prix payé et la valeur en or. Elle couvre la fabrication et la marge du courtier. Surveillez ce pourcentage de près.
Définition : La Prime
La différence entre le prix spot du marché et le prix d’achat réel, incluant les coûts de fabrication et la marge.
Comparez toujours le prix final au cours spot du marché. Une prime trop élevée réduit votre profit futur. Certains produits rares affichent des primes excessives. Soyez pragmatique.
Achetez quand la demande est calme pour limiter les frais. La rareté soudaine fait grimper les primes artificiellement. La patience est souvent récompensée en finance. Anticipez vos mouvements.
Sécurité du stockage et protection contre le risque bancaire
Une fois votre or acquis, la question cruciale de sa conservation se pose pour éviter tout désagrément.
Limites du coffre à domicile
Garder son or chez soi vous expose directement aux cambriolages. Les compagnies d’assurances imposent d’ailleurs des contraintes de sécurité drastiques. Un coffre mal scellé ne protège absolument rien.
Le stockage personnel brise souvent la chaîne de traçabilité indispensable. Cela complique votre revente et l’application d’une fiscalité avantageuse. Le transport de valeurs reste aussi un moment risqué.
Risques du stockage à domicile
Le vol, le non-respect des normes d’assurance, la perte de traçabilité fiscale et les dangers liés au transport physique sont des menaces réelles pour votre épargne.
Ne prenez pas de risques inutiles avec votre patrimoine physique. Pour une sérénité totale, optez pour un gardiennage sécurisé et assuré. La protection de vos actifs est une priorité.
Stockage externalisé hors banque
Les coffres situés en zone sous douane offrent une sécurité maximale. Ils se trouvent totalement hors du système bancaire classique. C’est une protection efficace contre les saisies ou les blocages.
La directive européenne CRD6 renforce actuellement le contrôle des capitaux. Les banques peuvent limiter l’accès à vos avoirs en cas de crise. Les sociétés spécialisées garantissent pourtant un accès direct et permanent.
Votre or reste disponible immédiatement pour répondre à vos besoins. Pour sécuriser votre avenir, vous pouvez cliquer ici et découvrir des stratégies de gestion de fortune. Inspirez-vous des méthodes des grands investisseurs.
Détention en nom propre
Exigez toujours un certificat de propriété individuel établi à votre nom. Cela prouve que vous possédez physiquement vos lots d’or. Vous n’êtes pas un simple créancier de la société.
Cette détention hors bilan bancaire offre une protection juridique très forte. En cas de faillite du prestataire, l’or vous appartient toujours. C’est une sécurité fondamentale pour votre épargne long terme.
La disponibilité immédiate des avoirs est garantie par votre contrat. En période de forte instabilité, cette réactivité devient vitale. Vous gardez ainsi la main sur vos métaux précieux en permanence.
Fiscalité et déclaration des transactions en France
Comprendre les règles fiscales françaises est indispensable pour optimiser la rentabilité de votre investissement aurifère. Voici les clés pour naviguer sereinement entre les différentes options qui s’offrent à vous.
Taxe forfaitaire sur les métaux
La taxe forfaitaire s’élève à 11,5 % du prix de vente. Elle s’applique quel que soit le profit réalisé. C’est une option simple et rapide à déclarer.
Ce régime est avantageux si vous n’avez pas de facture d’achat. Il est aussi préférable en cas de très forte plus-value. Le calcul est immédiat et sans surprise.
Consultez les détails sur la taxe forfaitaire de 11,5%. Vérifiez si ce choix correspond à votre situation patrimoniale. Pour sécuriser vos actifs, vous pouvez cliquer ici.
Avantages
- Simplicité administrative totale
- Aucun justificatif d’achat requis
- Prévisibilité du montant dû
Inconvénients
- Taxation même en cas de perte
- Taux élevé sur le prix brut
Régime des plus-values réelles
L’imposition sur le gain net est de 36,2 %. Ce régime nécessite de prouver le prix d’achat initial. Un abattement de 5 % s’applique dès la troisième année.
Après vingt-deux ans de détention, l’exonération est totale. C’est l’option idéale pour les investisseurs de long terme. La patience fiscale permet des économies substantielles.
Exonération totale
L’exonération totale des plus-values est atteinte après 22 ans de détention en France, grâce à une réduction de 5 % par an dès la 3ème année.
Pensez à votre gestion de patrimoine sur le long terme. Apprenez à faire fructifier vos actifs durablement. Le temps travaille pour votre fiscalité.
Procédures de déclaration fiscale
Conservez précieusement vos factures et preuves de paiement nominatives. Sans ces documents, le régime des plus-values vous sera refusé. La traçabilité est votre meilleure alliée fiscale.
Utilisez les formulaires 2091 ou 2092 pour vos déclarations. Le courtier retient souvent la taxe à la source pour vous. Vérifiez toujours l’exactitude des montants reportés.
La transparence avec les services fiscaux évite les redressements douloureux. Déclarez chaque transaction dans les délais légaux impartis. C’est la règle d’or pour investir sereinement.
Comment acheter de l’or en ligne en toute sécurité ?
L’achat numérique simplifie l’accès au métal jaune, à condition de suivre des protocoles de vérification rigoureux.
Authenticité des courtiers en ligne
Vérifiez systématiquement les mentions légales du vendeur. Un courtier sérieux affiche sa licence et son siège social. Fuyez les sites aux offres trop alléchantes.
Le protocole HTTPS est le minimum requis pour vos données. Lisez les avis clients sur des plateformes indépendantes et vérifiées. La transparence des tarifs est un excellent indicateur.
La vigilance est la clé de tout investissement réussi en ligne. Observez les parcours de réussite dans le business pour comprendre l’importance de la rigueur. La sécurité ne se négocie jamais.
Conformité KYC et blocage des prix
La procédure KYC est obligatoire contre le blanchiment d’argent. Vous devrez fournir une pièce d’identité valide et récente. C’est une protection pour l’ensemble du marché.
Le blocage du prix pendant trois minutes est crucial. Le cours de l’or fluctue chaque seconde en bourse. Cette option fige le tarif lors de votre validation. Pour sécuriser votre achat, vous pouvez cliquer ici.
Cette garantie évite les mauvaises surprises lors du paiement final. Le processus d’acquisition devient ainsi fluide et prévisible. Vous maîtrisez votre budget sans subir la volatilité instantanée.
Impact de la parité EUR/USD
L’or est coté en dollars américains sur les marchés. Le taux de change influence donc directement votre prix d’achat. Un dollar fort renchérit le métal pour nous.
Surveillez la paire EUR/USD avant de passer vos ordres importants. Une dévaluation de l’euro peut annuler une baisse du cours spot. C’est un paramètre technique essentiel.
Diversifiez vos points d’entrée pour lisser le risque de change. N’achetez pas tout votre stock au même moment. La stratégie de la moyenne est souvent gagnante.
Succession et transmission d’un patrimoine en or
Au-delà de l’investissement personnel, l’or constitue un outil puissant pour transmettre un héritage durable.
Successions et donations d’or
L’or s’intègre naturellement dans votre actif successoral global. Les règles de transmission s’appliquent comme pour tout autre bien meuble. Anticipez ces démarches pour protéger vos proches.
Le débat sur les réserves de la Banque de France illustre l’importance stratégique du métal. C’est le socle de la confiance monétaire d’une nation. Votre patrimoine familial mérite la même solidité.
Il est possible de bâtir un patrimoine et richesse intemporelle. L’or traverse les générations sans perdre sa valeur fondamentale. Pour entamer cette démarche, vous pouvez cliquer ici.
Investir avec un budget modéré
L’or est accessible dès 1000 euros d’investissement initial. Inutile d’être millionnaire pour commencer à protéger son épargne. Les petits lingotins sont parfaitement adaptés à ce budget.
Les pièces de 10 francs ou 20 francs sont abordables. Elles permettent de bâtir un portefeuille progressivement et sûrement. Chaque gramme compte dans une stratégie de défense.
L’épargne régulière en métaux précieux lisse votre prix de revient. C’est une méthode prudente pour accumuler du capital tangible. La discipline financière paie toujours.
Argent et métaux complémentaires
L’argent métal offre des perspectives de croissance intéressantes. Son rôle industriel est croissant dans les technologies vertes. C’est un complément idéal à l’or physique.
Le platine et le palladium jouent aussi un rôle monétaire. Ces métaux rares diversifient encore davantage votre exposition aux ressources. Ils réagissent différemment aux cycles économiques.
- Argent : usage industriel fort, volatilité plus élevée.
- Platine : rareté extrême, lié au secteur automobile.
- Stratégie : diversification globale pour une protection maximale.
L’or physique s’impose comme le bouclier ultime contre l’inflation et l’instabilité monétaire grâce à sa valeur intrinsèque. Pour sécuriser votre patrimoine hors du système bancaire et garantir une transmission pérenne, vous pouvez cliquer ici. Transformez dès aujourd’hui votre épargne en une protection tangible et souveraine pour l’avenir.
